Kosten
E-Auto als Dienstwagen: 0,25-%-Regel, Kfz-Steuer und THG-Quote
18. Oktober 2026 · 6 Min. Lesezeit · Redaktion China Car Guide
Inhalt
- So wird die Privatnutzung berechnet
- Reine E-Autos: 0,25 % bis 100.000 Euro Listenpreis
- Plug-in-Hybride: 0,5 % nur mit Mindestwerten
- Laden: im Betrieb steuerfrei, zu Hause mit Zähler
- Kfz-Steuer: E-Autos bis 2035 befreit
- THG-Quote: Geld bekommt, wer im Fahrzeugschein steht
- Für Selbstständige und Firmen: 75 % Abschreibung
- Häufige Fragen
Darfst du einen Firmenwagen privat nutzen, ist das ein geldwerter Vorteil: Arbeitslohn in Form einer Sachleistung, der zum Bruttolohn kommt und versteuert wird. Bei Elektroautos und Plug-in-Hybriden setzt das Gesetz dafür nur einen Teil des Listenpreises an. Hier steht, welche Regeln gelten, welche Stichtage zählen und was das für Modelle chinesischer Marken bedeutet. Das ist eine allgemeine Übersicht, keine Steuerberatung.
So wird die Privatnutzung berechnet
Grundlage ist die 1-%-Regel: Für jeden Monat zählt 1 % des inländischen Listenpreises zum Zeitpunkt der Erstzulassung, einschließlich Sonderausstattung und Umsatzsteuer (§ 6 Abs. 1 Nr. 4 EStG, für Arbeitnehmer über § 8 Abs. 2 EStG). Rabatte spielen keine Rolle. Darfst du mit dem Auto auch zur Arbeit fahren, kommen jeden Monat 0,03 % des Listenpreises je Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte dazu.
Bei E-Autos und Plug-in-Hybriden wird der Listenpreis zuerst geviertelt oder halbiert und danach auf volle 100 € abgerundet. Mit diesem Wert rechnest du auch die 0,03 % für den Arbeitsweg. Statt der Pauschale kannst du ein Fahrtenbuch führen. Dann zählen die tatsächlichen Kosten, bei E-Autos ebenfalls mit gekürzten Anschaffungs- oder Leasingkosten.
Reine E-Autos: 0,25 % bis 100.000 Euro Listenpreis
Für das Viertel muss das Auto ohne CO2-Ausstoß fahren, und der Bruttolistenpreis darf eine Grenze nicht überschreiten. Diese Grenze wurde mehrfach angehoben. Welche gilt, hängt vom Datum der Anschaffung ab:
| Anschaffung | Grenze für 0,25 % | darüber |
|---|---|---|
| 2019–2023 | 60.000 € | 0,5 % |
| 01.01.2024–30.06.2025 | 70.000 € | 0,5 % |
| 01.07.2025–31.12.2030 | 100.000 € | 0,5 % |
Für 2019 angeschaffte E-Autos galt im ersten Jahr noch die Hälfte, das Viertel erst ab 2020. Bei Arbeitnehmern stellt die Finanzverwaltung für diese Regeln auf den Tag ab, an dem der Arbeitgeber das Auto erstmals zur privaten Nutzung überlässt, nicht auf den Kauf durch die Firma.
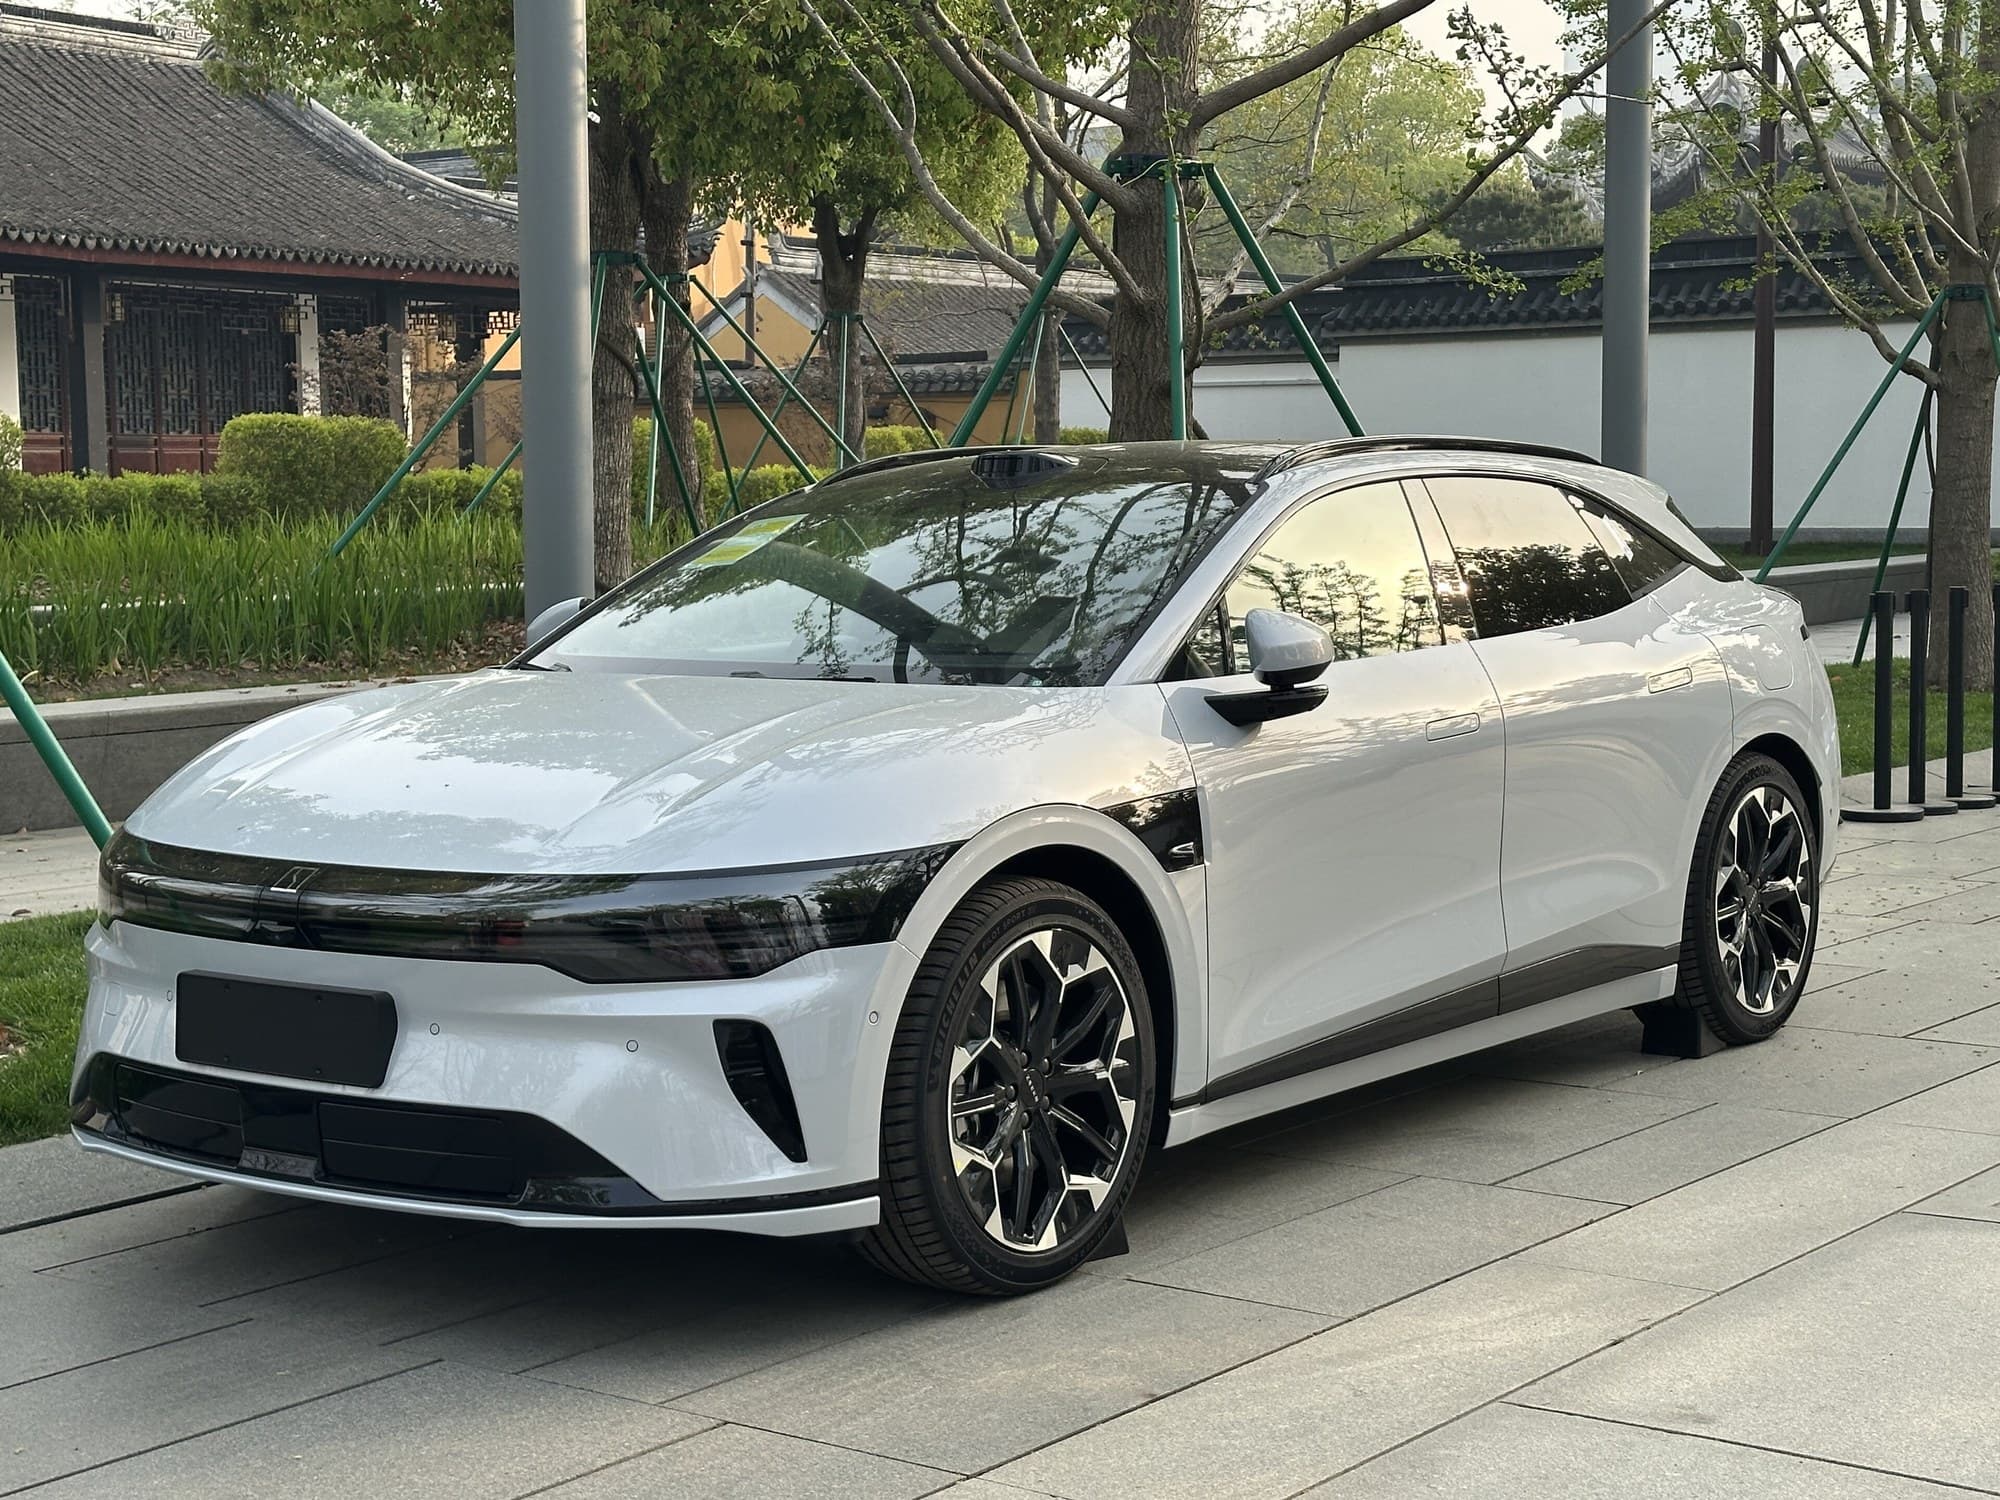
Wichtig: Die Grenze bezieht sich auf den Listenpreis mit Extras. Ein Auto, das in der Grundausstattung knapp unter 100.000 € liegt, kann mit Sonderausstattung darüber rutschen. Für den Polestar 5 ab 118.600 € gilt die Hälfte, für den Zeekr 7GT ab 47.990 € das Viertel.
Was das im Monat ausmacht
Rechenbeispiel mit Listenpreisen ohne Extras und 20 km Arbeitsweg. Die Beträge sind der geldwerte Vorteil, nicht die Steuer. Wie viel Lohnsteuer und Sozialabgaben er kostet, hängt von deinem Einkommen ab.
| Auto und Listenpreis | Ansatz | Privatnutzung | Arbeitsweg | zusammen |
|---|---|---|---|---|
| Zeekr 7GT, 47.990 € | 0,25 % | 119,00 € | 71,40 € | 190,40 € |
| Verbrenner, 47.990 € | 1 % | 479,00 € | 287,40 € | 766,40 € |
| BYD Seal U DM-i Comfort, 47.990 € | 0,5 % | 239,00 € | 143,40 € | 382,40 € |
| Polestar 5, 118.600 € | 0,5 % | 593,00 € | 355,80 € | 948,80 € |
Beim Zeekr wird aus 47.990 € ein Viertel von 11.997,50 €, abgerundet 11.900 €. Davon sind 1 % im Monat 119 € und für 20 km Arbeitsweg 0,03 % je Kilometer 71,40 €. Mit dem Dienstwagenrechner rechnest du deinen eigenen Fall.
Plug-in-Hybride: 0,5 % nur mit Mindestwerten
Plug-in-Hybride bekommen höchstens die Hälfte, und auch die nur, wenn sie eine von zwei Bedingungen erfüllen. Eine Preisgrenze gibt es bei ihnen nicht, auch ein Plug-in-Hybrid über 100.000 € kann auf 0,5 % kommen.
| Anschaffung | Bedingung (eine genügt) | Ansatz |
|---|---|---|
| 2019–2021 | höchstens 50 g CO2/km oder mindestens 40 km elektrisch | 0,5 % |
| 2022–2024 | höchstens 50 g CO2/km oder mindestens 60 km elektrisch | 0,5 % |
| 2025–2030 | höchstens 50 g CO2/km oder mindestens 80 km elektrisch | 0,5 % |
Erfüllt das Auto keine der Bedingungen, gilt 1 %. Maßgeblich sind die Werte aus der Übereinstimmungsbescheinigung (CoC-Papier): beim CO2 der gewichtete kombinierte WLTP-Wert, bei der Reichweite laut Bundesfinanzministerium die elektrische Reichweite innerorts. Die liegt oft über dem kombinierten Wert aus dem Prospekt.
Viele aktuelle Plug-in-Hybride chinesischer Marken liegen unter 50 g/km. Knapp wird es bei Einstiegsversionen mit kleinem Akku. Einordnung nach unseren Katalogwerten (CO2 gewichtet kombiniert, elektrische WLTP-Reichweite):
| Modell und Version | CO2 | elektrisch | Ansatz |
|---|---|---|---|
| BYD Atto 2 DM-i Active | 69 g/km | 40 km | 1 % |
| BYD Atto 2 DM-i Boost | 41 g/km | 90 km | 0,5 % |
| BYD Seal 6 DM-i Touring Boost | 60 g/km | 54 km | 1 %, außer der Wert innerorts erreicht 80 km |
| Lynk & Co 01 | 63 g/km | 75 km | Grenzfall, der Wert innerorts entscheidet |
| MG HS PHEV | 14 g/km | 100 km | 0,5 % |
| Zeekr 9X, 119.500 € | 77 g/km | 179 km | 0,5 % |
Laden: im Betrieb steuerfrei, zu Hause mit Zähler
Strom, den dir der Arbeitgeber zusätzlich zum Lohn im Betrieb kostenlos oder verbilligt zum Laden gibt, ist steuerfrei, für Dienstwagen und für dein privates E-Auto (§ 3 Nr. 46 EStG). Die Regel gilt bis Ende 2030. Steuerfrei ist auch, wenn dir die Firma eine Wallbox für zu Hause leiht. Schenkt sie dir die Wallbox, kann sie das pauschal mit 25 % versteuern.
Lädst du den Dienstwagen zu Hause und bekommst die Stromkosten erstattet, ist das steuerfreier Auslagenersatz. Seit dem 01.01.2026 gibt es dafür keine Monatspauschalen mehr (BMF-Schreiben vom 11.11.2025):
- Die geladene Strommenge musst du mit einem eigenen Zähler nachweisen, etwa in der Wallbox oder im Auto.
- Abgerechnet wird mit deinem Strompreis laut Vertrag samt anteiligem Grundpreis oder mit der Strompreispauschale. Für 2026 sind das 34 Cent je kWh, abgeleitet vom Durchschnittspreis des Statistischen Bundesamts für das erste Halbjahr 2025. Für welche Variante du dich entscheidest, gilt jeweils für das ganze Kalenderjahr.
- Beispiel des Ministeriums: 3.000 kWh mal 0,34 € ergeben höchstens 1.020 € Erstattung im Jahr.
- Trägst du die Kosten selbst, mindern sie den geldwerten Vorteil. Auch dafür brauchst du den Zählernachweis.
- Ladekosten an öffentlichen Säulen darf der Arbeitgeber zusätzlich gegen Beleg erstatten.
Für dein privates E-Auto gilt das nicht: Erstattet die Firma dir dort den Haushaltsstrom, ist das steuerpflichtiger Lohn.
Kfz-Steuer: E-Autos bis 2035 befreit
Reine E-Autos mit Erstzulassung vom 18.05.2011 bis 31.12.2030 sind zehn Jahre von der Kfz-Steuer befreit, längstens bis 31.12.2035 (§ 3d KraftStG). Die Befreiung hängt am Fahrzeug und geht bei einem Halterwechsel auf den neuen Halter über. Danach richtet sich die Steuer nach dem zulässigen Gesamtgewicht und ist für E-Autos um die Hälfte ermäßigt. Plug-in-Hybride zahlen wie Verbrenner nach Hubraum und CO2, bei 1.498 ccm und höchstens 95 g/km sind das 30 € im Jahr. Beim Dienstwagen zahlt der Halter, also meist die Firma oder der Leasinggeber. Die Werte je Version findest du unter Kfz-Steuer.
THG-Quote: Geld bekommt, wer im Fahrzeugschein steht
Mit der Treibhausgasminderungsquote können Halter reiner Batterie-E-Autos einmal pro Kalenderjahr eine pauschale Strommenge bescheinigen lassen und über Dienstleister verkaufen. Plug-in-Hybride sind ausgeschlossen. Berechtigt ist laut Umweltbundesamt die Person, auf die das Auto zugelassen ist, egal ob Privatperson oder Firma. Beim Dienstwagen ist das in der Regel der Arbeitgeber oder die Leasinggesellschaft. Ob sie den Erlös an dich weitergeben, entscheiden sie selbst.
Das Umweltbundesamt zahlt selbst nichts aus. Die Vergütung kommt von Vermittlern, die die Mengen an Mineralölkonzerne verkaufen, und schwankt stark: 2025 lag sie laut electrive meist unter 90 €, für 2026 boten Vermittler im Sommer rund 300 €. Wechselt der Halter im Lauf des Jahres, gilt die Bescheinigung nur einmal, und zwar für den, der zuerst beantragt.
Für Selbstständige und Firmen: 75 % Abschreibung
Wer ein reines E-Auto für den Betrieb kauft, kann es abschreiben: 75 % im Jahr der Anschaffung, danach 10, 5, 5, 3 und 2 % (§ 7 Abs. 2a EStG). Das gilt für Autos im Anlagevermögen, die vom 01.07.2025 bis 31.12.2027 angeschafft werden. Geleaste Autos gehören in der Regel nicht dazu. Die 1-%-Methode dürfen Selbstständige nur nutzen, wenn das Auto zu mehr als 50 % betrieblich gefahren wird.
Häufige Fragen
Welcher Zeitpunkt zählt für die 0,25-%-Regel: Erstzulassung oder Dienstwagenbeginn?
Für den Prozentsatz zählt bei Arbeitnehmern laut Bundesfinanzministerium der Tag, an dem der Arbeitgeber das Auto erstmals zur privaten Nutzung überlässt, nicht der Kauf durch die Firma. Nach dieser Logik gilt für ein E-Auto, das du ab Juli 2025 erstmals als Dienstwagen bekommst, die Grenze von 100.000 €. Der Listenpreis selbst ist der Preis zum Zeitpunkt der Erstzulassung, einschließlich Sonderausstattung.
Gilt die 0,25-%-Regel auch für Plug-in-Hybride?
Nein. Plug-in-Hybride kommen höchstens auf 0,5 %, und zwar nur mit höchstens 50 g CO2/km oder mindestens 80 km elektrischer Reichweite (Anschaffung 2025 bis 2030). Erfüllen sie keine der Bedingungen, gilt die 1-%-Regel. Die 0,25 % sind reinen E-Autos ohne CO2-Ausstoß vorbehalten.
Was passiert, wenn der Listenpreis mit Extras über 100.000 Euro liegt?
Dann gilt für ein reines E-Auto die Hälfte statt des Viertels, also 0,5 % im Monat. Maßgeblich ist der Bruttolistenpreis mit allen Extras und Umsatzsteuer, Rabatte zählen nicht. Bei einem Auto knapp unter der Grenze entscheidet deshalb die Ausstattung.
Darf mein Arbeitgeber mir den Strom fürs Laden zu Hause steuerfrei erstatten?
Beim Dienstwagen ja, als Auslagenersatz. Seit 2026 musst du die geladene Menge mit einem eigenen Zähler belegen, zum Beispiel in der Wallbox oder im Auto. Erstattet wird nach deinem Stromvertrag oder mit der Strompreispauschale, 2026 sind das 34 Cent je kWh. Für ein privates E-Auto ist eine solche Erstattung steuerpflichtiger Lohn.
Bekomme ich als Dienstwagenfahrer die THG-Prämie?
Nur, wenn das Auto auf dich zugelassen ist. Berechtigt ist laut Umweltbundesamt die Person, die im Fahrzeugschein steht, beim Dienstwagen meist der Arbeitgeber oder die Leasinggesellschaft. Für Plug-in-Hybride gibt es keine THG-Prämie.
Muss ich für einen E-Dienstwagen Kfz-Steuer zahlen?
Die Kfz-Steuer zahlt der Halter, beim Dienstwagen also meist die Firma oder der Leasinggeber. Reine E-Autos mit Erstzulassung bis Ende 2030 sind ohnehin zehn Jahre befreit, längstens bis 31.12.2035.
Quellen
- § 6 EStG: Bewertung (Abs. 1 Nr. 4, private Nutzung von Kraftfahrzeugen) · Bundesministerium der Justiz (gesetze-im-internet.de)
- § 8 EStG: Einnahmen (Abs. 2, 0,03 % für Fahrten zur ersten Tätigkeitsstätte) · Bundesministerium der Justiz (gesetze-im-internet.de)
- § 52 EStG: Anwendungsvorschriften (Abs. 12 Satz 4 bis 6, Abs. 4 Satz 21) · Bundesministerium der Justiz (gesetze-im-internet.de)
- § 3 EStG: Steuerfreie Einnahmen (Nr. 46 Laden, Nr. 50 Auslagenersatz) · Bundesministerium der Justiz (gesetze-im-internet.de)
Alle 14 Quellen anzeigenWeniger Quellen anzeigen
- § 7 EStG: Absetzung für Abnutzung (Abs. 2a, Elektrofahrzeuge) · Bundesministerium der Justiz (gesetze-im-internet.de)
- Wachstumschancengesetz (Grenze von 60.000 auf 70.000 Euro), BGBl. 2024 I Nr. 108 · Bundesgesetzblatt, 27. März 2024
- Gesetz für ein steuerliches Investitionssofortprogramm (Grenze 100.000 Euro, § 7 Abs. 2a EStG), BGBl. 2025 I Nr. 161 · Bundesgesetzblatt, 14. Juli 2025
- BMF-Schreiben: Nutzung von Elektro- und Hybridelektrofahrzeugen für private Fahrten · Bundesministerium der Finanzen (bereitgestellt vom Bayerischen Landesamt für Steuern), 5. Nov. 2021
- BMF-Schreiben: Steuerbefreiung nach § 3 Nr. 46 EStG und steuerliche Behandlung der vom Arbeitnehmer selbst getragenen Stromkosten · Bundesministerium der Finanzen, 11. Nov. 2025
- § 3d KraftStG: Steuerbefreiung für Elektrofahrzeuge · Bundesministerium der Justiz (gesetze-im-internet.de)
- § 9 KraftStG: Steuersatz (Abs. 2, Ermäßigung für Elektrofahrzeuge) · Bundesministerium der Justiz (gesetze-im-internet.de)
- Vollzug 38. BImSchV: Anrechnung von Strom für Elektrofahrzeuge · Umweltbundesamt, 12. Okt. 2026
- FAQ zur Antragsstellung und zum Vollzug der Anrechnung von Strom (38. BImSchV) · Umweltbundesamt, 18. Juli 2025
- THG-Quote: 42 % der E-Auto-Halter verzichten auf Geld · electrive.net, 27. Juli 2026
Stand 18. Oktober 2026. Angaben nach bestem Wissen und ohne Gewähr; Preise und Bedingungen können sich ändern. Keine Rechts- oder Steuerberatung.
Weitere Ratgeber
Kosten
Typklassen 2027: Was die Einstufung für chinesische Autos bedeutet
Was Typklassen sind, warum manche chinesischen Modelle in der Vollkasko hoch eingestuft sind, was das für deinen Beitrag heißt und wie du sparst.
Service und Garantie
Werkstatt und Wartung bei chinesischen Autos: Netz, Garantie, Teile
Wo du dein chinesisches Auto warten lassen kannst, ob die freie Werkstatt die Garantie gefährdet, wie oft es zur Inspektion muss und was bei Panne und Ersatzteilen gilt.
Software
Software chinesischer Autos: Updates, CarPlay und Sprachsteuerung
Welche chinesischen Marken Over-the-Air-Updates liefern, wer Apple CarPlay und Android Auto bietet und wie lange Online-Dienste kostenlos bleiben: der Überblick für Deutschland.